资讯中心
了解最新行业资讯、关注美税通动态
立即咨询
发布时间:2026-09-20
浏览量:1
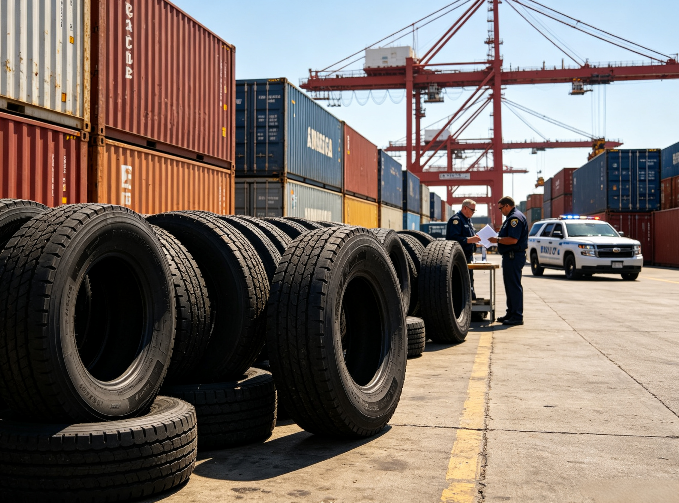
轮胎出口美国,运输报价容易比较,清关成本却不能只凭“多少条、多少公斤”计算。同样规格的轮胎,生产国家、制造商、使用车型和产品状态不同,可能对应不同的申报要求和税费。
美国轮胎清关涉及商品归类、产品合规、进口申报以及贸易救济措施。对出口企业来说,准备工作应当从确认订单时开始。等货物到港后才核对标识、查税率或补充制造商资料,容易打乱交货安排,还可能增加仓储和滞箱费用。
一、先说明轮胎是什么,再讨论怎么清关?
“轮胎”只是商品大类,不能代替完整的申报描述。乘用车轮胎、轻型卡车轮胎、卡客车轮胎、农业机械轮胎和工程机械轮胎,在归类及监管适用上可能存在差别。
全新充气橡胶轮胎、翻新轮胎、旧轮胎和实心轮胎,也不能直接套用相同税号。
准备产品资料时,应写清品牌、型号、尺寸、结构、用途、新旧状态、生产企业和原产国。对于装配轮辋的产品,还要说明实际进口状态,不能直接沿用单独轮胎的归类结论。
美国使用HTSUS税则体系。中国出口报关编码可以作为核对资料,但不能直接代替美国进口申报编码。实际归类应根据产品特征及对应税则条文确定,税率还需结合进口时有效的税则和附加规定核查。
二、DOT标识不是一张“通关许可证”
谈到美国轮胎清关,经常有人问:“工厂有DOT,是否就能直接出口?”
需要先分清,DOT并不是美国政府对每批轮胎进行检测后发放的批准。美国机动车及相关设备采用制造商自我认证制度,制造商需要确保产品符合适用的联邦机动车安全标准,也就是FMVSS。
对受相关标准约束的轮胎,应核对实际适用的标准、胎侧标识、轮胎识别号码TIN,以及相应制造商资料。工厂代码存在,并不能单独证明某个型号、某一批产品已经满足全部要求。
采购方可以提前取得胎侧照片、规格资料和支持符合性声明的测试文件,核对实物与文件是否一致。TIN的组成与标记方式也有专门规定,不宜仅凭供应商提供的一张代码截图判断。
受FMVSS约束的设备,应在进口时满足适用要求。不能把“到港以后再补标识、再改产品”当成常规方案;旧货也不意味着自动豁免。
三、报价中的税费,不能只查普通关税
核算美国轮胎进口成本,需要分别检查普通关税、适用的附加关税,以及反倾销、反补贴措施,不能把某一个税率当成全部税负。
其中,反倾销和反补贴通常被称为“双反”。是否适用,需要核对具体命令涵盖的产品范围、原产地及有关生产商、出口商信息。
税号可以帮助检索,却不能代替产品范围判断。轮胎的尺寸、结构、用途及排除条款,都可能影响结论。存在边界疑问时,应进一步核对商务部的范围说明或相关裁定。
还有一个容易影响利润核算的细节:进口时缴纳的双反现金保证金,不一定就是最终税额。美国采用追溯性税额确定机制,后续复审可能影响最终清算结果。
因此,报价单应注明税费核算依据、适用日期和相关假设。不能把另一家工厂、另一个原产国或上一年度的税率直接复制到新订单。
四、发货资料要能互相核对
美国轮胎清关通常需要准备商业发票、装箱单、提单或运单,并根据申报要求提供进口商、制造商和产品合规信息。
商业发票不能只写“汽车配件”或“橡胶制品”。应有足够具体的商品描述,并清楚列明数量、单价、总价、币种和交易条件。多种规格混装时,应能逐项对应,避免实际装货与发票描述不一致。
装箱单需要说明各规格数量、包装情况及重量信息。合同、发票、付款记录、装箱单和实物标识之间如果出现差异,应在申报前查清原因。
受NHTSA监管的货物,还需按适用情况准备HS-7所涉及的合规声明及相应电子申报数据。具体申报方式应由进口商与报关行根据货物情况确认。
资料准备的目的,不是堆积文件,而是让每一项申报信息都有真实、可核对的依据。
五、海运清关有些工作必须在装船前完成
美国海运进口不能等到船舶抵港才开始准备申报。对于通常需要办理ISF的海运集装箱货物,卖方、买方、进口商编号、制造商、原产国及商品税号等主要数据,一般应不迟于境外装船前24小时提交;装箱地点等部分数据另有时限要求。
订舱时就应明确谁负责收集信息、谁提交申报、谁确认回执。发货方、货代和美国报关行之间如果都以为对方已经处理,容易出现漏报。
进口商身份、报关授权和所需海关担保,也应提前落实。涉及双反的货物,应让报关行和担保服务方预先评估,避免到港后才发现现有安排无法覆盖该票业务。
六、到港后,要分清“海关放行”和“可以提货”
货物到港后,进口商或其报关代理办理相应申报,并根据要求处理税费、监管审核和查验事项。
如果收到补充资料要求,应先确认具体问题:是归类不清、价格需要说明,还是制造商信息、胎侧标识或监管声明存在疑问,再提供对应材料。
清关时间没有适用于所有轮胎货物的固定答案。资料质量、监管审核、是否查验以及港口作业情况,都可能影响进度。
即使海关已经放行,也可能仍需完成船公司放货、码头费用结算和提柜预约。安排客户交货日期时,应分别确认这些状态,不能把海关放行通知直接当成车辆已经可以进港提柜。
七、选择清关服务,先问清费用边界
比较美国轮胎清关报价时,应要求服务方列出报关服务费、担保费用、税费及目的港操作费用,并说明查验、仓储、滞箱和派送等项目如何计费。
对于“包税”“双清到门”之类的报价,要进一步明确进口商是谁、按什么税号申报、是否评估双反,以及后续补税或查验费用由谁承担。
一份可以核对的产品清单、一套一致的申报资料,加上明确的税费依据,往往比单纯压低报关服务费更能控制成本。美国轮胎清关做得是否顺畅,很大程度上取决于发货前是否已经把产品身份、合规要求和费用责任确认清楚。